曾经由特斯拉定义的纯电市场价格体系,正在被反向定义。
2026年9月,三家最受关注的新能源车企几乎在同一个窗口期做出了截然相反的选择:特斯拉对Model 3和Model Y现车分别给出5000元、10000元的现金激励,叠加5年0息后起售价触及历史低点——这是又一次在季度末变相降价;小鹏在20-30万价格带用23.18万元起的G9L把高阶智驾、后轮转向、800V平台全部标配,拒绝跟进同级竞品的降价潮;比亚迪则用方程豹S系列补齐18-23万家用轿车缺口,正式完成从10万级到百万元级的全价位覆盖。
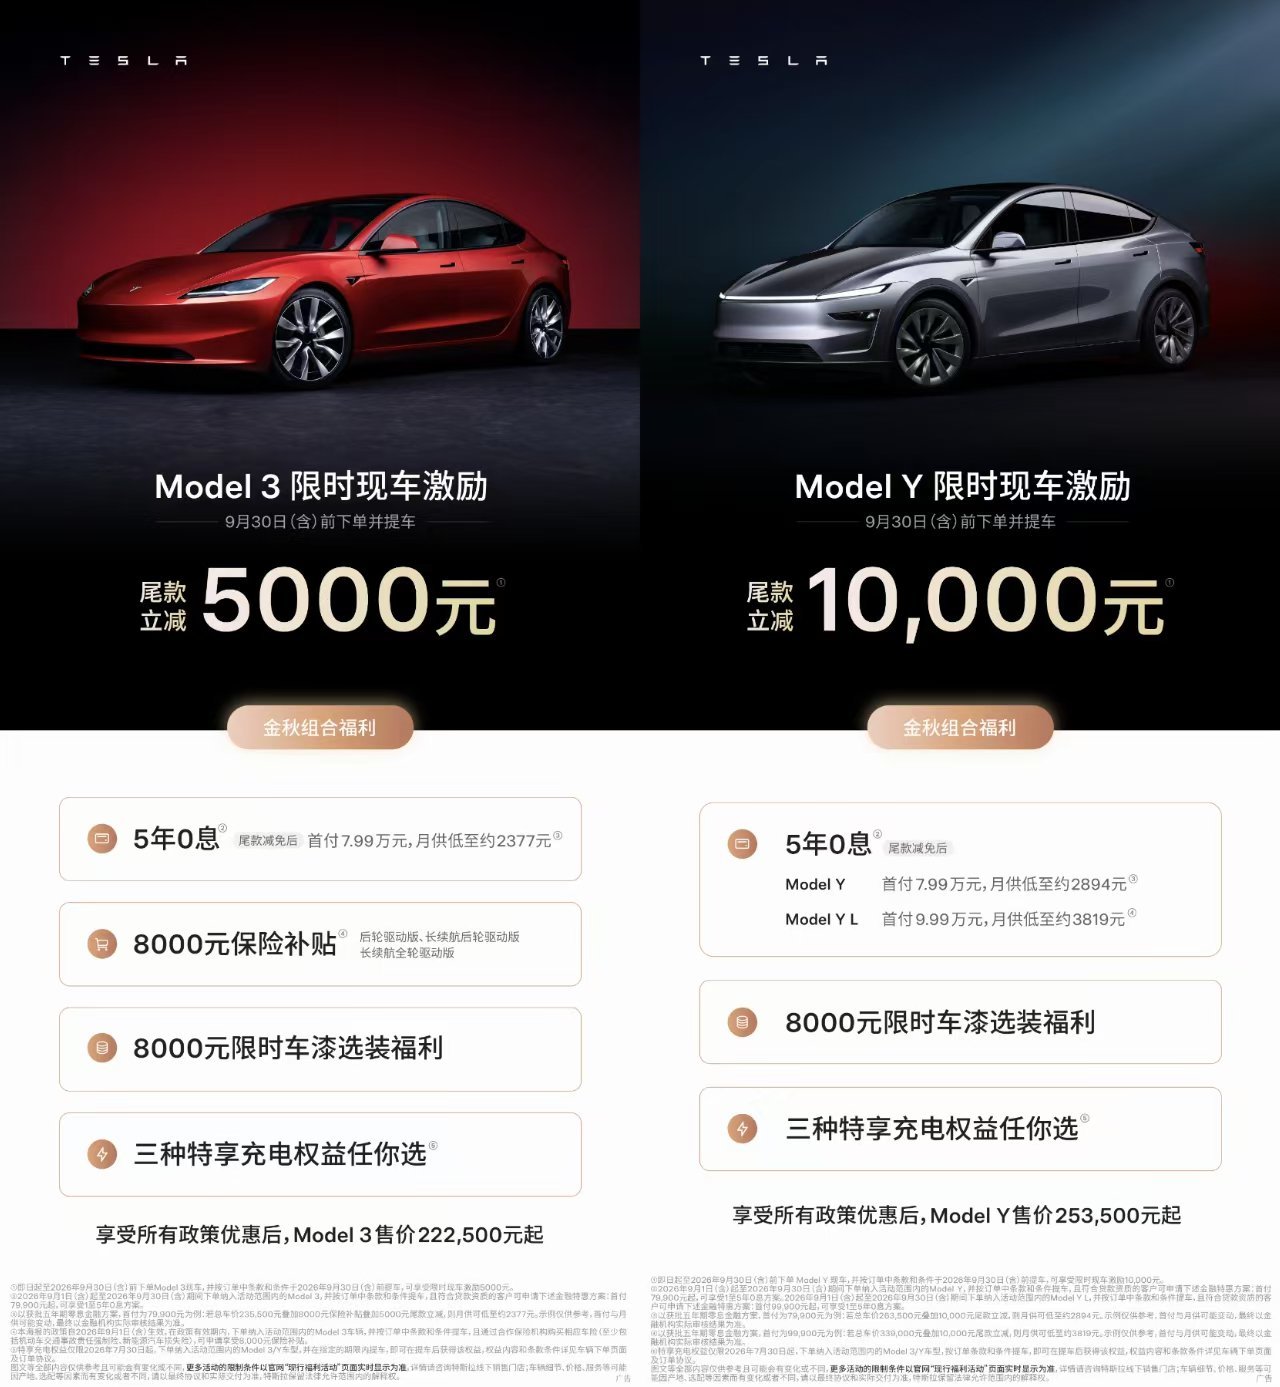
特斯拉推出Model 3与Model Y限时现车优惠活动
三条路线碰在一起,很容易被读成“谁对谁错”的商业案例。但真正值得追问的问题是:每家走到现在这一步,背后压着的是什么不可绕过的约束? 本文从三家各自的传导链条拆解,看同一道题面对不同的资源禀赋,会演化出怎样不同的解。
特斯拉的库存警报,清库是唯一止损路径
从特斯拉自身经营的视角来看,9月这轮降价不是“选择”,是被触发的结果。
触发点是8月交付数据。当月特斯拉中国销量8.62万辆,环比下降7.9%,而同期全国新能源乘用车批发销量同比增速16%——特斯拉的节奏跑输大盘超过12个百分点。
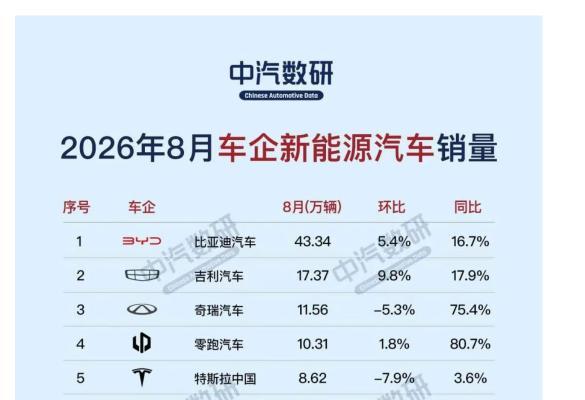
2026年8月国内主流车企新能源销量数据一览
更麻烦的是结构:7月上海工厂批发9.36万辆,其中约7成是出口,国内零售只有2.72万辆,Model Y月零售环比暴跌近35%。简单说,出口在保产能,但内销端订单已经跟不上工厂节奏。
传导到库存环节就是一条窄路。特斯拉直营体系没有经销商缓冲层,库存直接压在自身现金流上。2025年全球交付同比下滑8.6%至163.6万辆,主力车型Model Y销量同比下滑3%,用户端对改款前老款的技术先进性认可度也在走低。
瑞银调研显示中国消费者将特斯拉作为购车首选的比例从18%降至14%,叠加竞品迭代加速,老款车型的持币待购现象直接转化为库存压力。
不降价意味着库存持续折损和季度交付数据承压;降价则有另一层代价。9月7日政策公布后,9月5-6日提车的用户次日面对万元价差,官方拒绝对已提车订单追溯优惠。无预警、无保价、无兜底——这是直营模式数据驱动决策的另一面:库存压力超过了老车主情绪管理的优先级。
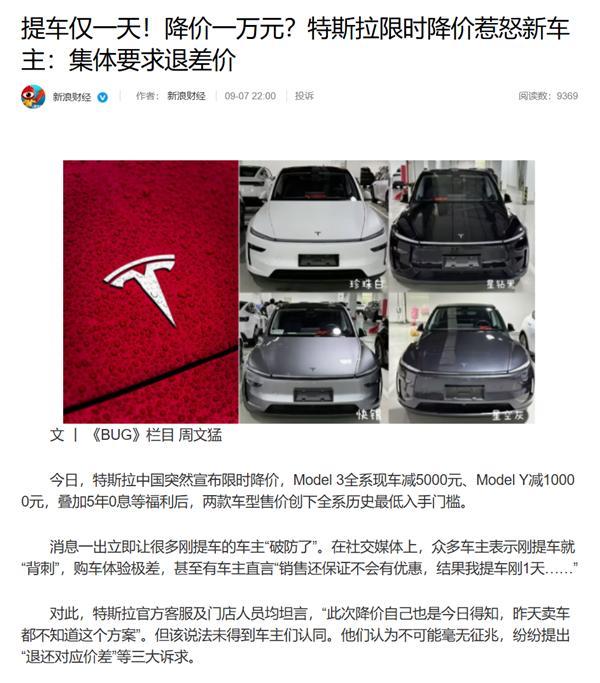
特斯拉无预警降价引发部分新车主提出退差价诉求
但这个策略的边界也很明确。宝马i3终端直降12万清库后,换代车型上市时已完全无法维持原品牌溢价水平。特斯拉清库对象是同代际的Model 3/Y现车,非存在硬件代差的旧技术版本;如果未来竞品以更低价格切入同一价位,特斯拉后续新品定价空间将被进一步压缩。
小鹏的盈亏平衡线,降智驾来保价是主动选择
而站在小鹏的角度看,20-30万价格带的价格战已经打到了它不能跟的位置。
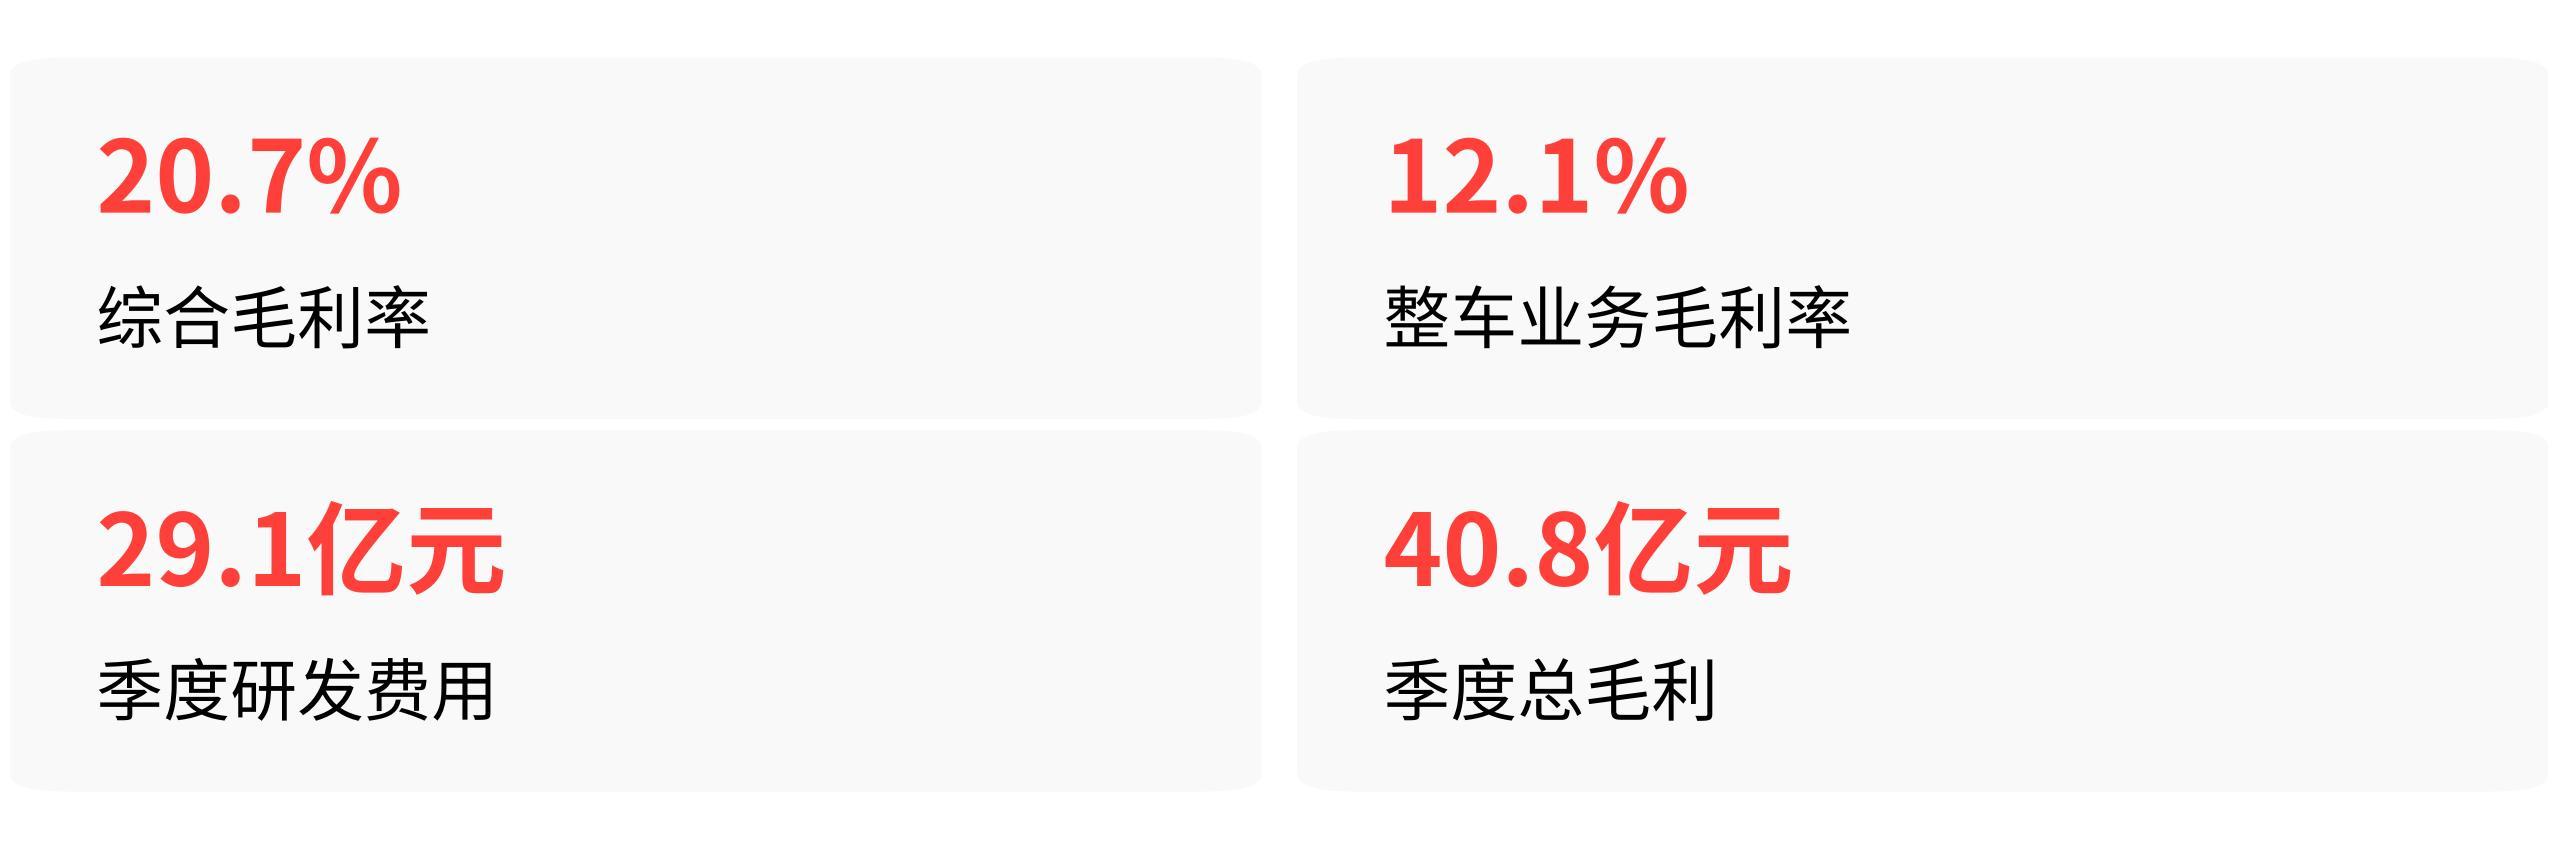
2026年二季度小鹏综合毛利率20.7%,表面看空间尚可。拆开看,整车业务毛利率只有12.1%,公司近一半的毛利来自以智驾技术输出为主的服务业务。这家公司的季度研发费用是29.1亿元,同期毛利只有40.8亿元。
如果它走“硬件降价抢量”路线——在这个行业多数车企整车毛利率已跌到10%以下的背景下——跟进只会把账面直接击穿。
于是G9L的定价逻辑变成另一种计算:23.18万元起售,不跟进同级的万元级现金优惠,而是把二代VLA智驾标配到入门版,用智驾代差建立溢价壁垒。
这个决策的时间窗口来自3月VLA系统完成量产推送,算法与算力可跨GX/G9L同平台复用,下车体工艺90%以上共用,智驾的边际成本随规模持续摊薄。
支持者认为这是用硬件降维打差异化;质疑者则指出另一个事实:小鹏长期靠MONA等15万以下车型撑起销量,品牌已经被锁定在“高性价比平价电车”心智里。初代G9当年同样拉满旗舰配置对标40万市场,最高月交付只冲到5778台,此后迅速遇冷,2026年月零售仅剩几百台。
同样的故事会不会在G9L上重演,本质上取决于消费者在23万价位愿不愿为智驾标签付款——这恰恰是小鹏目前最不确定的变量。
比亚迪的垂直整合,全价位走通的前提早已埋下
从比亚迪的内部逻辑出发,“多品牌全价位覆盖”不是野心膨胀的结果,是垂直供应链的成本优势水到渠成之后释放出来的形态。
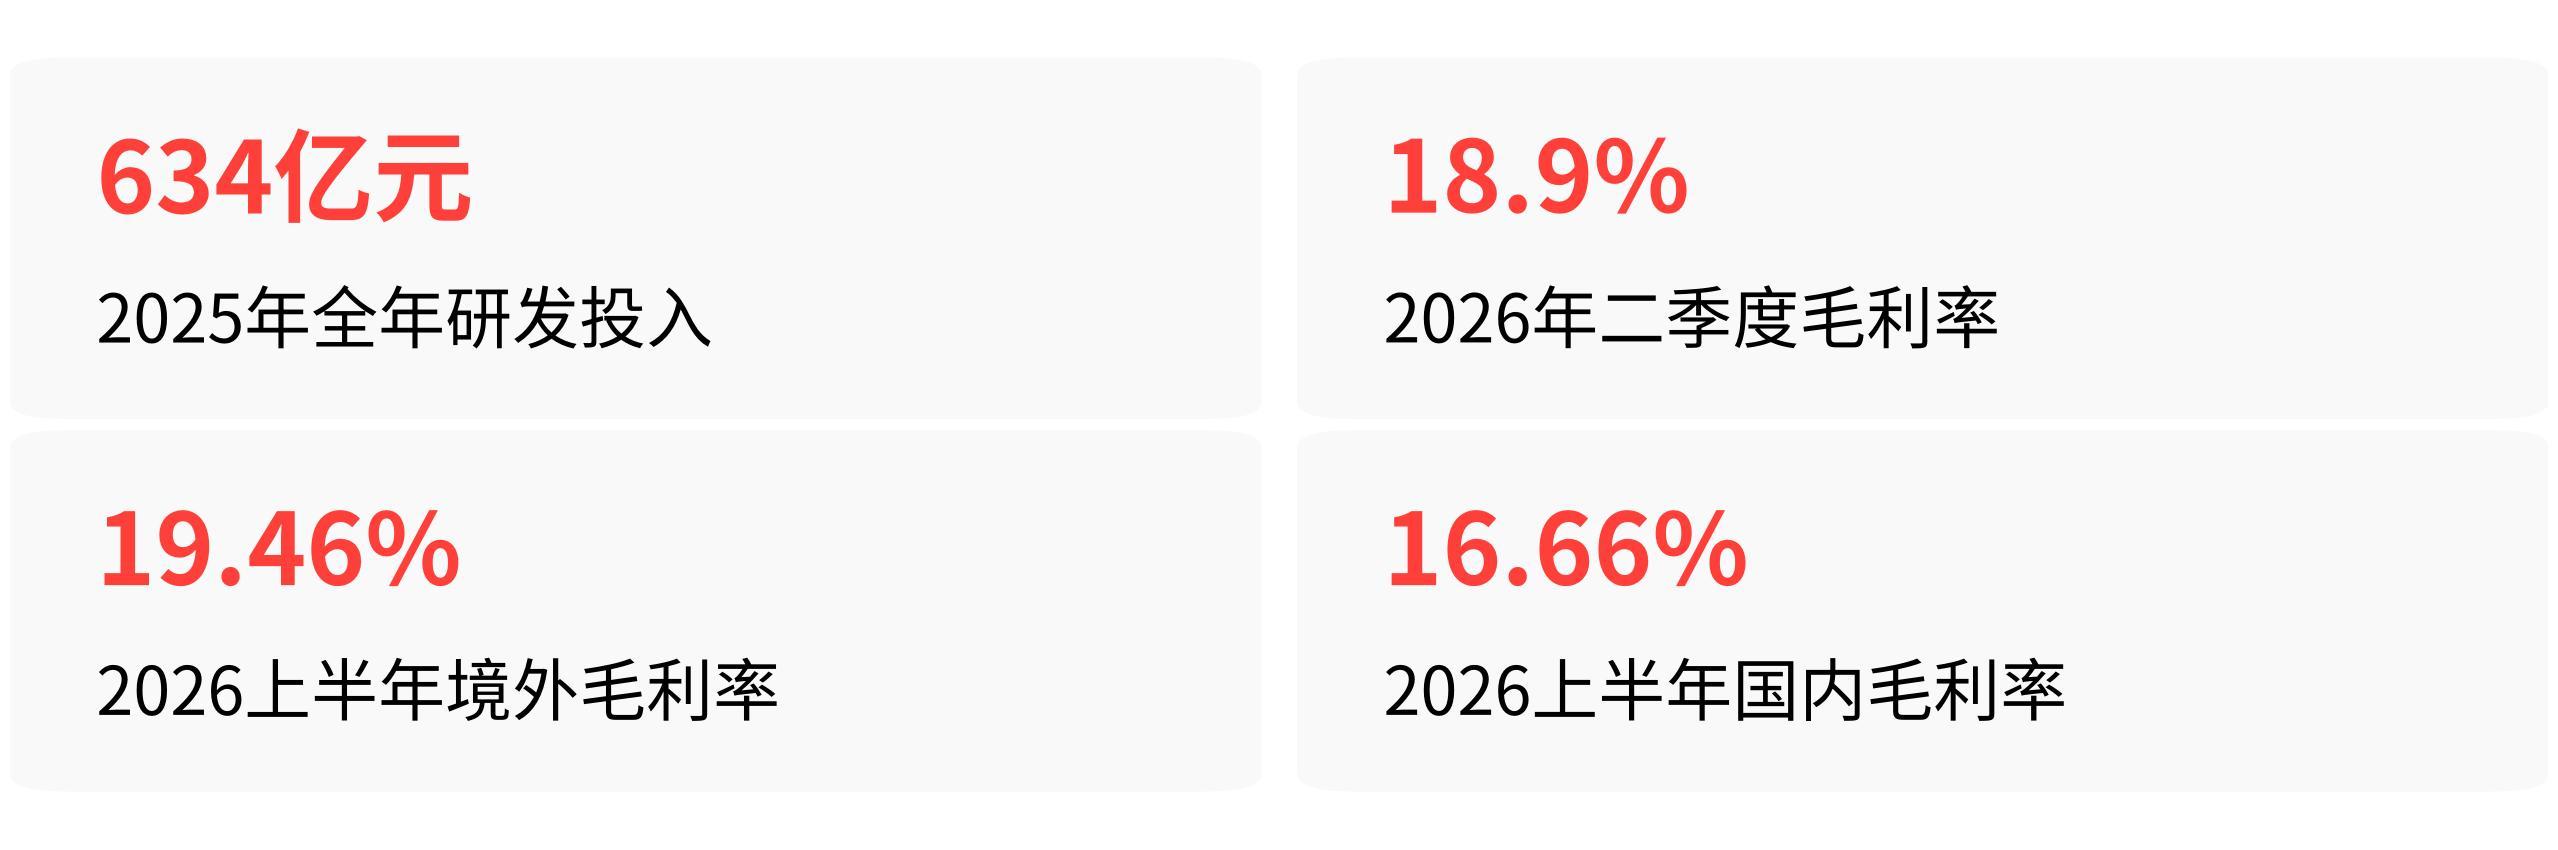
2026年二季度,行业成本普遍上升,比亚迪毛利率反而达到18.9%的近一年新高。背后是2025年全年研发投入634亿元覆盖电池、电驱、芯片、悬架等全部核心部件的自研自制,中国区营业成本同比下降7.25%。
当核心部件的成本控制能力远超同行,做全价位段覆盖就不再是资源分散,而是用统一供应链系统去摊薄不同价格带的硬件基础成本。
在这个底层优势之上,方程豹S系列的18.99万起售价补齐了此前缺失的家用轿车缺口,仰望、腾势、方程豹三大高端品牌上半年合计22.8万辆、同比增长61%;海外上半年78.9万台、同比增长68%,境外毛利率19.46%超过国内的16.66%。
但质疑声同样不能忽略。2025年比亚迪归母净利润同比下滑19%,单车利润从8500元降到6174元;三大高端品牌合计占总量仍有限,仰望品牌2026年4月月交付仅264辆。
摩根士丹利研报指出,全价位铺摊子之后,规模效应的边际收益已在递减;支持者则认为海外高毛利放量能对冲国内价格战压力。
更早的行业教训也存在:奇瑞2009年推出瑞麒、威麟、开瑞三品牌做全赛道覆盖,定位模糊、价格带重叠,最终营收利润双降;鸿蒙智行多品牌铺开后,问界体系内销量占比从87%降到59.9%,赛力斯从年盈利29亿元转为巨亏18亿元。
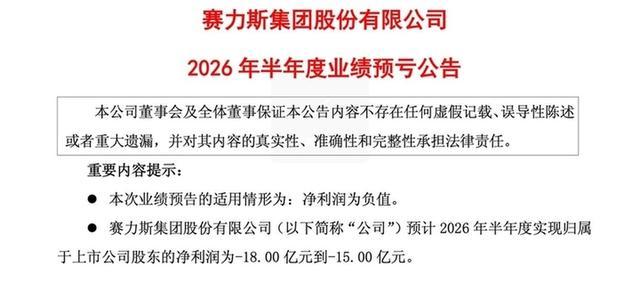
赛力斯集团2026年半年度业绩预亏公告截图
比亚迪与这些案例的区别在于,它的核心部件自研率使各品牌之间有完全区隔的定价基础,但高端品牌的溢价能力能否持续提升,仍需更长周期验证。
同一道题,不同的绑手条件
把三家的路径并置,能看到一种结构性的不对称:特斯拉的约束是库存周转和季度考核,小鹏的约束是整车毛利和研发开支,比亚迪的约束则是成本优势能否持续对冲全线铺开的利润摊薄。
每家都不是在“选择一条好走的路线”,而是在各自最紧的那个绑手条件下走唯一能走通的方向。
特斯拉用时间换空间——清库窗口越短,对后续新品定价空间的挤压越小,但代价是老车主信任和品牌溢价能力持续流失。小鹏用技术换溢价——赌用户在20-30万价位愿意为智驾差异化买单,赌输了就是初代G9的高开低走重演。
比亚迪用规模换纵深——全价位每多覆盖一级,供应链成本就多摊薄一分,但需要高端品牌持续上量来支撑整体利润不塌。
没有哪条路线能绕开同一个事实:2026年上半年国内整车制造环节平均利润率已跌到1.5%的近十年新低。
在这种利润率面前,特斯拉选择先活下去,小鹏选择不跟牌,比亚迪选择把筹码铺满桌面——三条路没有一条是轻松解,只是三家各自被锁死在地面上的资源禀赋,决定了它们只能往这个方向起飞。
伍祥配资提示:文章来自网络,不代表本站观点。